Domain ripasso.de kaufen?
Wir ziehen mit dem Projekt
ripasso.de um.
Sind Sie am Kauf der Domain
ripasso.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ripasso.de kaufen?
Was ist ein Ripasso Wein?
Ein Ripasso Wein ist ein italienischer Rotwein, der durch eine spezielle Herstellungsmethode entsteht. Dabei wird der Wein nach der Gärung über die Schalen von Amarone-Trauben geleitet, um ihn zu reifen und ihm mehr Aroma und Struktur zu verleihen. Dadurch erhält der Ripasso Wein eine intensivere Fruchtigkeit, mehr Tannine und eine höhere Alkoholkonzentration. Der Name "Ripasso" bedeutet auf Italienisch "erneut passiert" oder "erneut durchgeführt", was auf den zweiten Gärungsprozess hinweist, der dem Wein mehr Komplexität verleiht. Ripasso Weine sind in der Regel kräftig, vollmundig und eignen sich gut zum Essen, insbesondere zu Fleischgerichten. **
Was bedeutet Ripasso beim Wein?
Was bedeutet Ripasso beim Wein? Ripasso ist ein Verfahren aus der Region Valpolicella in Italien, bei dem der Wein nach der Gärung über die Schalen von Amarone-Trauben geleitet wird, um ihn zu reifen und zu veredeln. Dadurch erhält der Wein mehr Aroma, Struktur und Komplexität. Der Ripasso-Wein hat in der Regel einen höheren Alkoholgehalt und eine intensivere Fruchtigkeit als ein normaler Valpolicella. Dieses Verfahren verleiht dem Wein auch Noten von getrockneten Früchten, Gewürzen und Schokolade. **

Ähnliche Suchbegriffe für Steuerliche Verlustvorträge
Top-Angebote
Produkte zum Begriff Steuerliche Verlustvorträge:
-
Bilanzierung aktiver latenter Steuern auf steuerliche Verlustvorträge, Taschenbuch von Stefan R. Schmidt, GRIN, 978-3-656-17502-5Bilanzierung Aktiver Latenter Steuern Auf Steuerliche Verlustvorträge, Taschenbuch Von Stefan R. Schmidt, Grin, 978-3-656-17502-5, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
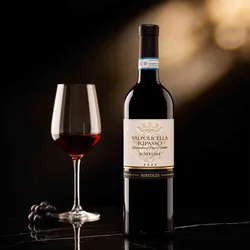
Bertoldi Valpolicella Ripasso Superiore 2022 - Rotwein trocken - Venetien, ItalienEin Ripasso zum Superpreis. Aus dem Land Italien, genauer gesagt aus der Region, stammt der Bertoldi Valpolicella Ripasso Superiore. Dieser trockene Rotwein wurde aus den traditionellen Rebsorten Corvina, Rondinella und Molinara hergestellt. Bertoldi Weine stehen symbolisch für die vielfältige Auswahl an Rebsorten im italienischen Veneto und zeichnen sich durch ein ausgezeichnetes Preis-Leistungs-Verhältnis aus. Sie sind das Ergebnis modernster Kellertechnik, profunder Weinexpertise und jahrzehntelanger Erfahrung in Anbau und Verarbeitung. Alle diese Komponenten tragen zur hohen Qualität und zum Erfolg der Bertoldi Weine bei. Der Valpolicella Ripasso Superiore ist ein wunderbares Beispiel dieser Expertise. Bei der Herstellung dieses Weines wurde das spezielle Ripasso-Verfahren angewendet. In einem ersten Schritt wurden die sorgfältig ausgewählten Trauben etwa 30 Tage lang in einem belüfteten Raum teilgetrocknet. Nachdem die Trauben diesen Prozess durchlaufen hatten, wurden sie dem bereits vergorenen Wein hinzugefügt. Dies leitete eine zweite Gärungsphase ein, gefolgt von einem Reifeprozess sowohl im Barrique-Fass als auch im großen Holzfass. Dieser Prozess verlieh dem Wein eine zusätzliche Komplexität und Struktur. Die Aromenvielfalt des Bertoldi Valpolicella Ripasso Superiore beeindruckt sowohl Kenner als auch Neulinge in der Weinwelt. Im Bouquet zeigen sich charmante Noten von Kirsche und Waldbeere, die durch Vanille, Zimt und Nelke ergänzt werden. Darüber hinaus entfaltet dieser Wein Anklänge von Kakao, Rauch und Mandel, während eine feine Veilchennote zusätzliche Eleganz verleiht. Am Gaumen offenbart der Bertoldi Valpolicella Ripasso Superiore seine ganze Fülle: Er schmeckt vollmundig und saftig, mit einem süßlichen Schmelz und feinen Würzaromen. Die dichte Obstnote harmoniert perfekt mit dem sanften Tanninkörper. Abschließend überzeugt dieser Rotwein mit einem langen und wohlstrukturierten Abgang. Als perfekter Essensbegleiter eignet er sich hervorragend für ein schönes Essen unter Freunden oder eines festlichen Anlasses. Rebsorte: Rondinella,Corvina,Molinara. Region: Venetien, Italien. Jahrgang: 2022. Alkoholgehalt: 13.5% vol. Geschmack: trocken. Passt zu: Edelschimmelkäse,Ente,Pasta mit Tomatensauce. Empfohlen für: Festessen,Filmeabend,Freundeabend.10,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
"Welche Rebsorte bevorzugen Weinliebhaber in der Regel für einen kräftigen Rotwein?" "Was sind typische Merkmale, die einen Weinliebhaber bei der Verkostung eines Weins besonders schätzt?"
Für kräftige Rotweine bevorzugen Weinliebhaber in der Regel die Rebsorte Cabernet Sauvignon. Typische Merkmale, die Weinliebhaber bei der Verkostung besonders schätzen, sind ein ausgewogenes Verhältnis von Säure, Tanninen und Fruchtigkeit, sowie komplexe Aromen und ein langer Abgang. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Top-Angebote
Produkte zum Begriff Steuerliche Verlustvorträge:
-
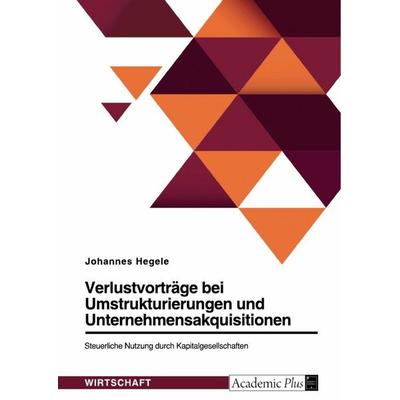
Verlustvorträge bei Umstrukturierungen und Unternehmensakquisitionen. Steuerliche Nutzung durch Kapitalgesellschaften, Taschenbuch von JohannesVerlustvorträge Bei Umstrukturierungen Und Unternehmensakquisitionen. Steuerliche Nutzung Durch Kapitalgesellschaften, Taschenbuch Von Johannes Hegele, Grin, 978-3-346-65487-8, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verlustvorträge bei Umstrukturierung von Gesellschaften, Taschenbuch von Daniel Göllner, GRIN, 978-3-640-46697-9Steuerliche Verlustvorträge Bei Umstrukturierung Von Gesellschaften, Taschenbuch Von Daniel Göllner, Grin, 978-3-640-46697-9, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung aktiver latenter Steuern auf steuerliche Verlustvorträge, Taschenbuch von Stefan R. Schmidt, GRIN, 978-3-656-17502-5Bilanzierung Aktiver Latenter Steuern Auf Steuerliche Verlustvorträge, Taschenbuch Von Stefan R. Schmidt, Grin, 978-3-656-17502-5, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Ripasso Wein?
Ein Ripasso Wein ist ein italienischer Rotwein, der durch eine spezielle Herstellungsmethode entsteht. Dabei wird der Wein nach der Gärung über die Schalen von Amarone-Trauben geleitet, um ihn zu reifen und ihm mehr Aroma und Struktur zu verleihen. Dadurch erhält der Ripasso Wein eine intensivere Fruchtigkeit, mehr Tannine und eine höhere Alkoholkonzentration. Der Name "Ripasso" bedeutet auf Italienisch "erneut passiert" oder "erneut durchgeführt", was auf den zweiten Gärungsprozess hinweist, der dem Wein mehr Komplexität verleiht. Ripasso Weine sind in der Regel kräftig, vollmundig und eignen sich gut zum Essen, insbesondere zu Fleischgerichten. **
-
Was bedeutet Ripasso beim Wein?
Was bedeutet Ripasso beim Wein? Ripasso ist ein Verfahren aus der Region Valpolicella in Italien, bei dem der Wein nach der Gärung über die Schalen von Amarone-Trauben geleitet wird, um ihn zu reifen und zu veredeln. Dadurch erhält der Wein mehr Aroma, Struktur und Komplexität. Der Ripasso-Wein hat in der Regel einen höheren Alkoholgehalt und eine intensivere Fruchtigkeit als ein normaler Valpolicella. Dieses Verfahren verleiht dem Wein auch Noten von getrockneten Früchten, Gewürzen und Schokolade. **
-
"Welche Rebsorte bevorzugen Weinliebhaber in der Regel für einen kräftigen Rotwein?" "Was sind typische Merkmale, die einen Weinliebhaber bei der Verkostung eines Weins besonders schätzt?"
Für kräftige Rotweine bevorzugen Weinliebhaber in der Regel die Rebsorte Cabernet Sauvignon. Typische Merkmale, die Weinliebhaber bei der Verkostung besonders schätzen, sind ein ausgewogenes Verhältnis von Säure, Tanninen und Fruchtigkeit, sowie komplexe Aromen und ein langer Abgang. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Verlustvorträge
-
Bertoldi Valpolicella Ripasso Superiore 2022 - Rotwein trocken - Venetien, ItalienEin Ripasso zum Superpreis. Aus dem Land Italien, genauer gesagt aus der Region, stammt der Bertoldi Valpolicella Ripasso Superiore. Dieser trockene Rotwein wurde aus den traditionellen Rebsorten Corvina, Rondinella und Molinara hergestellt. Bertoldi Weine stehen symbolisch für die vielfältige Auswahl an Rebsorten im italienischen Veneto und zeichnen sich durch ein ausgezeichnetes Preis-Leistungs-Verhältnis aus. Sie sind das Ergebnis modernster Kellertechnik, profunder Weinexpertise und jahrzehntelanger Erfahrung in Anbau und Verarbeitung. Alle diese Komponenten tragen zur hohen Qualität und zum Erfolg der Bertoldi Weine bei. Der Valpolicella Ripasso Superiore ist ein wunderbares Beispiel dieser Expertise. Bei der Herstellung dieses Weines wurde das spezielle Ripasso-Verfahren angewendet. In einem ersten Schritt wurden die sorgfältig ausgewählten Trauben etwa 30 Tage lang in einem belüfteten Raum teilgetrocknet. Nachdem die Trauben diesen Prozess durchlaufen hatten, wurden sie dem bereits vergorenen Wein hinzugefügt. Dies leitete eine zweite Gärungsphase ein, gefolgt von einem Reifeprozess sowohl im Barrique-Fass als auch im großen Holzfass. Dieser Prozess verlieh dem Wein eine zusätzliche Komplexität und Struktur. Die Aromenvielfalt des Bertoldi Valpolicella Ripasso Superiore beeindruckt sowohl Kenner als auch Neulinge in der Weinwelt. Im Bouquet zeigen sich charmante Noten von Kirsche und Waldbeere, die durch Vanille, Zimt und Nelke ergänzt werden. Darüber hinaus entfaltet dieser Wein Anklänge von Kakao, Rauch und Mandel, während eine feine Veilchennote zusätzliche Eleganz verleiht. Am Gaumen offenbart der Bertoldi Valpolicella Ripasso Superiore seine ganze Fülle: Er schmeckt vollmundig und saftig, mit einem süßlichen Schmelz und feinen Würzaromen. Die dichte Obstnote harmoniert perfekt mit dem sanften Tanninkörper. Abschließend überzeugt dieser Rotwein mit einem langen und wohlstrukturierten Abgang. Als perfekter Essensbegleiter eignet er sich hervorragend für ein schönes Essen unter Freunden oder eines festlichen Anlasses. Rebsorte: Rondinella,Corvina,Molinara. Region: Venetien, Italien. Jahrgang: 2022. Alkoholgehalt: 13.5% vol. Geschmack: trocken. Passt zu: Edelschimmelkäse,Ente,Pasta mit Tomatensauce. Empfohlen für: Festessen,Filmeabend,Freundeabend.10,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
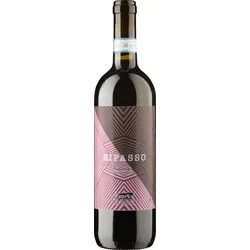
Ripasso Valpolicella DOC, Bio Rotwein, BioweinEin Ripasso vom Weingut Fasoli mit Tiefgang und Dichte. Gekeltert aus den gleichen Traubensorten wie der berühmte Amarone. Perfekt zu herbstlichen Gerichten wie kräftigen Gemüseeintöpfen oder gebratenen Pilzen aus dem Wald. Weingut: La Casetta , Region: Valpolicella , Rebsorten: Corvina, Corvinone, Rondinella.13,90 €*Versand: 3,60 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.